Author: Thomas Kiessling

  • Die Abstrusitäten des Gesetzes zur Modernisierung der gesetzlichen Krankenversicherung (GMG) 2003 und andere Problemfälle

    Die Abstrusitäten des Gesetzes zur Modernisierung der gesetzlichen Krankenversicherung (GMG) 2003 und andere Problemfälle

    Unser DVG-Mitglied Rudi Birkmeyer, Leiter der Regionalgruppe Pfalz, hat von seinen Mitgliedern einige neue und grobe Ungerechtigkeiten erfahren. Er bezeichnet diese Abstrusitäten übrigens als Perversitäten – und hat damit ebenfalls recht.


    Zitat:

    „Hier einige Beispiele, der durch den staatlichen Betrug (rückwirkende Gesetzesänderung), eine dreifache Abzocke, durch die maroden Krankenkassen, bei selbstfinanzierten Direktlebensversicherungen ermöglichte! Diese Versicherungen wurden, ohne die Beachtung des Vertrauensschutzes und dem Grundsatz einer Gleichbehandlung, rückwirkend mit Hilfe eines „schwammigen Gesetzes“ – GMG genannt – durch die Kassen, zu einer „Betrieblichen Altersversorgung vergewaltigt!

    1. Fallbeispiel
      Einer klugen Frau war klar, weil sie Kinder großzog, dass sie nur mit einer geringen Rente, in diesem reichen Land, zu rechnen hatte. Deshalb setzte sie auf die staatliche, steuergeförderte, Direktversicherung. Sie schloss drei, selbstfinanzierte Direkt – LEBENS – Versicherungen, ab. Natürlich nur unter Verzicht vieler Annehmlichkeiten wurde hier, aus eigenen Mitteln, eine Altersvorsorge angespart! Die letzte Versicherung wurde 2002, also 2 Jahre [vor Inkrafttreten] des GMG 2004 abgeschlossen!

    Nachdem nun die dritte Versicherung ausbezahlt wurde, kommt nun die Rentnerin leider über die Freibetragsgrenze von [vor drei Jahren] ca. 148,– Euro. Nun schlägt die Krankenkasse freudenstrahlend und brutal zu, und holt sich über 18% der gesamten Kapitalsumme, wobei sie in der Ansparphase schon einmal, auf die Einzahlungssummen, Beiträge kassiert hat! Somit kassiert die Kasse – über 25% – von der eingebrachten Kapitalsumme und nochmal über 18% von der „Rendite“ der Versicherungen. Und bitte nicht vergessen – diese Abzocke – trifft nur die gesetzlich Versicherten!!! Die „Privaten“ (viele Beamte und Politiker) sind außen vor.

    1. Fallbeispiel
      Wenn Tote in einem Land, nochmals Krankenkassenbeiträge zahlen müssen – wie krank muss dann dieser Staat sein?

    Vor kurzem hat mich eine Mutter angerufen, ihr geschiedener Mann ist im Januar verstorben, nun wird der Sohn abgezockt und darf – Krankenkassenbeiträge für den Verstorbenen (10 Jahre lang), aus dessen DV (Direktversicherung), zahlen. Für eine Summe die schon einmal verbeitragt war!!! Natürlich zusätzlich auch noch den „Arbeitgeberanteil, also über 18%!

    Nur befindet sich der arme Hinterbliebene noch in der Ausbildung (Studium) – für welchen Arbeitgeber übernimmt er nun den Kassenanteil?

    Wie abartig dieser hiergeschilderte Fall ist – zeigt folgender, eigentlich unmögliche, Tatbestand: Wäre der Vater des Studenten nur 3 Monate später gestorben, nach dem Erreichen des Rentenalters und erfolgter Auszahlung der DV-Summe, hätte der junge Halbwaise, ca.16.000,– Euro mehr für die Finanzierung seiner Ausbildung! So bekommt nun diesen Betrag, völlig zu Unrecht, irgendeine Krankenkasse!!! Da anscheinend der junge Mann nicht schon genug mit dem Tod des Vaters belastet ist, darf er sich – als kleine staatliche Zugabe – nun auch noch, mit den skrupellosen abzockenden Krankenkassen, auseinandersetzen!

    1. Fallbeispiel
      Eine geschiedene Frau muss für ihren früheren Ehemann „Versorgungsausgleich“ zahlen. Ihr Mann hatte ebenfalls eine Direktversicherung abgeschlossen. Sie muss nun, aus der Versicherung des früheren Ehemannes, Krankenkassenbeiträge an die Versicherungshaie abdrücken – natürlich 10 Jahre lang. Ihr bisheriger Ehemann lacht sich ins „Fäustchen“ – er zahlt als Privatversicherter kein Euro Beitrag aus der DV!


    1. Fallbeispiel
      Ein anderer Betroffener hat mir berichtet, dass er vor einigen Jahren eine Interessengemeinschaft für die Betroffenen eines großen Konzerns in unserer Region gründen wollte, um gegen das Unrecht anzugehen, und diesbezüglich die Geschäftsleitung angeschrieben! Er bekam Antwort aus der Rechtsabteilung mit der strikten Anweisung: „Keine Aktionen zu der DV-Thematik im Zusammenhang mit dem Konzernnamen.“ Wohl eigentlich mehr als verständlich – die werkseigenen BKK‘s der Konzerne – kassieren ja kräftig, bei dem staatlichen Betrug, mit!


    1. Fallbeispiel
      Mehrere Rentner, die eine oder mehrere Direkt – Lebensversicherungen haben, haben mir berichtet, dass sie heute – wohlgemerkt als Rentner – mehr Beitrag an die KK bezahlen, als in ihrem aktiven Berufsleben! Ich habe mal, meine ganzen widerrechtlichen abgezockten Krankenkassenbeiträge, inkl. der aus der gesetzlichen Rente, zusammengerechnet. Nun zahle ich als Rentner – wohlgemerkt als RENTNER – ganze 8,23 Euro weniger – wie ein normaler Arbeitnehmer, mit einem Gehalt von 4.425,- Euro brutto (Beitragsbemessungsgrenze)!!! Soweit zum Thema „Rentner zahlen zu wenig für ihre KV“.


    Mit 4.425,- Euro Rente könnte man schon sehr, sehr zufrieden sein. Wann endlich erfolgt nun die Anpassung meiner Rente an den gezahlten Krankenkassenbeitrag???

    1. Fallbeispiel
      Durch Anhebung des variablen Zusatzbeitrages durch die KV (wird ja im Jan. 2021 bei vielen Kassen getan und auch 2024 nochmals getan) erhöhen sich auch die monatlichen Beitragszahlungen aus Direktversicherungen um einige Euros. Obwohl die Auszahlungssumme bereits vor Jahren ausbezahlt wurde und sich ja nicht mehr erhöht, und in vielen Fällen schon ausgegeben wurde! Das ist in etwa so: „Wenn ein Autobauer einige Jahre später seine Preise erhöht, müssen die Kunden die Preiserhöhung nachbezahlen! Bei welcher Anlageart verändert sich nach Auszahlung die Rendite? Bei welcher Anlageart mindert sich nach Auszahlung nochmals, evtl. sogar mehrfach? Diese „Kreativleistung“ ist wohl weltweit einmalig – dafürstehen: CDU, CSU, SPD und Grüne!


    1. Fallbeispiel
      Und das sagen die Richter und die Vertreter der Krankenkassen zu dem rückwirkenden Eingriff in Verträge:

      Anlässlich meiner Gerichtsverhandlung (Januar 2017) gegen die BKK vor dem Sozialgericht in Speyer, hatte ich ein längeres Gespräch (vor der Verhandlung) mit der Vertreterin der KK, sie war voll meiner Meinung, bezüglich der ungerechten Verbeitragung, von der auch einige ihrer eigenen Kollegen betroffen sind und ebenfalls stocksauer über die Mehrfachverbeitragung sind!

    Auch der Richter (wir waren nur unter uns) war im Prinzip bei meiner Argumentation! „Ich verstehe Sie – das Gesetz (GMG) ist fehlerhaft ausgelegt und muss von der Politik wieder geändert werden!“

    Allerdings erklärte der Richter auch glasklar, dass er die Klage ablehnen muss, auch wenn er eigentlich anderer Meinung ist. Schließlich hat ja das höchste Gericht – die angebliche „betriebliche Nähe“ (?) festgestellt habe(n) (will), „sonst bekommt er das Urteil um die Ohren gehauen“! Dabei lief lediglich der Überweisungsvorgang statt über mein Girokonto über das Lohnbüro meines Arbeitgebers. Aus dieser kleinen „Dienstleistung“ machen unsere Volksvertreter – aus einer einfachen Lebensversicherung – eine „betriebliche Altersversorgung“!

    1. Fallbeispiel
      Und eine weitere Frechheit ist noch, dass die auf 120 Monate verteilten Beiträge jährlich, an den aktuellen Beitragssatz der GKV angepasst werden. Das heißt auch noch, evtl. eine jährliche, Erhöhung der Beiträge! Wohl gemerkt – auf Kapital, das Jahre vorher ausbezahlt wurde -, kann also ständig eine nachträgliche Renditeverkürzung fällig werden!!! Bei welchem System gibt es so etwas noch???


    1. Fallbeispiel
      Auch die nach 2004 abgeschlossenen Verträge zur betrieblichen Altersvorsorge sind betroffen und müssen ebenfalls nachträglich berichtigt werden, da die diesbezüglich “Abgezockten” ebenfalls nicht ordentlich und ehrlich, durch die Auswirkung der Gesetzesänderung, aufgeklärt wurden.


    1. Fallbeispiel
      Hier stellen wir mal zwei vergleichbare Rentner gegenüber. Der Privatversicherte Rentner zahlt ca. 540,– Euro an seinen Versicherer. Auf diesen Beitrag bekommt er einen Zuschuss von der Rentenkasse (7,3% der Rente, ab 2019 7,8%), dies wären in diesem Fall 182,– Euro. Somit verbleibt eine „Nettozahlung an die private Krankenkasse von 358,– Euro: Da er für seine Direktversicherung keinerlei Beiträge an die Kasse entrichten muss, verringert sich seine Beitragszahlung, im Vergleich zum gesetzlich Versicherten, auf ca. 242,00 Euro.-

    Der freiwillige „Pflichtversicherte“ mit einer Lebensversicherungsauszahlung (DV) von etwas über 80.000 Euro zahlt 332,00 Euro (aus DV, Rente und Betriebsrente) an die Kasse. Somit überweist er rund 90,–EURO, MONATLICH MEHR als der „Private“ an seine KV. Dazu kommt noch, dass bei den freiwilligen „Pflichtversicherten“ alle Einkunftsarten, zur Beitragsermittlung (KV) herangezogen werden.

    Diese Klientel ist aber von der Minimallösung Freibetrag, bei Bezug von Betriebsrenten und Direkt- Lebensversicherungen ausgenommen, zahlt aber evtl. Beitrag über die Bemessungsgrenze hinaus!

    Zu der niedrigeren Beitragszahlung unterm Strich hat der Privatversicherte die viel besseren Leistungen (Wartezeiten, Komfortzimmer im Krankenhaus, Chefarztbehandlung usw.)! So gerecht geht es zu, im “Rechtsstaat Deutschland”!

    1. Fallbeispiel
      Ein Schreiben an den Gesundheitsminister von einem „Opfer“: Sehr geehrter Herr Minister, verehrter Herr Spahn: Gibt es einen Maximalbeitrag den man in die gesetzliche Krankenkasse einzahlen kann und wie wird dieser ermittelt? Soweit ich informiert bin, basiert ein möglicher Maximalbeitrag auf der jeweiligen Beitragsbemessungsgrenze. Für das Jahr 2018 hat diese 4.425.-€ betragen. Ich war Angestellter und mein Verdienst lag sehr deutlich über dieser Beitragsbemessungsgrenze. Entsprechend hätte ich 323.-€ Krankenkassenbeitrag zahlen müsse (bezogen auf 14,6% und 50%-anteilig).


    Meine Einkünfte aus Rente und Betriebsrente liegen nun deutlich unter der Beitragsbemessungsgrenze. Obwohl ich wesentlich weniger Einkünfte habe, muss ich ca. 100.-€ mehr Krankenkassenbeitrag zahlen. Warum bin ich als Rentner schlechter gestellt als zu meiner Zeit als Arbeitnehmer?
    Kann ich die Differenz zu 323.- Euro als überzahlten Krankenkassenbeitrag zurückfordern?

    1. Fallbeispiel (nicht DV)
      Da ich selbstständig als Taxifahrer mein Unterhalt verdienen musste, blieb für mich nur die „Privatversicherung“, teilte mir eine Witwe mit. Von meinem geringen Einkommen konnte ich vor 25 Jahren die Kassenbeiträge (nach der Beitragsbemessungsgrenze) in einer gesetzlichen Ersatzkasse nicht zahlen, deshalb musste ich mich eben privat versichern.


    Jetzt zahle ich 365,00 € von 508,00 € Rente inkl. Zuschuss für die KV. Die Möglichkeit in die KVdR zu kommen, bleibt mir versperrt, weil ich selbständig war, obwohl ich die Zugangsvoraussetzungen erfülle. Ich als Taxiunternehmerin habe die ganze Woche einschließlich Wochenende Tag und Nacht gearbeitet, bin nur eine Woche im Jahr in Urlaub gefahren. War nie krankgeschrieben und das ist der Dank. Habe mich noch ehrenamtlich in der Gemeinde eingebracht. Drei Geldanlagen sind pleite gegangen. Ich bin seit 25 Jahren Witwe und habe alles allein erarbeiten müssen. Wenn ich die Witwenrente von meinem Mann nicht hätte, müsste ich aus der Tonne leben.


    1. Fallbeispiel
      Sehr geehrte Herren, wie ich heute am Rande der Demo kurz erwähnte, möchte ich die zahlreich vorgetragenen Argumente für das schreiende Unrecht, was uns Rentnern geschieht, noch um einen Vorgang ergänzen.

    Die TK hat nach meinem Renteneintritt u.a. auch meine betriebliche Altersversorgung mit nachträglichen Beiträgen beaufschlagt.
    Der gesamte Auszahlungsbetrag wurde vom Betrieb in sechs Teilen gestückelt und über sechs Jahre verteilt ausbezahlt.

    Trotzdem hat die KK den Gesamtbetrag von Anfang an in voller Höhe beaufschlagt, obwohl zu diesem Zeitpunkt lediglich 1/6 auf meinem Konto einging. Das heißt, dass ich fünf Jahre lang zu viel Beitrag bezahlt habe!!

    Auf meinen Widerspruch hin, hat man mir mitgeteilt, dass das nicht anders ginge, weil eine gestaffelte Anrechnung zu kompliziert wäre und der Aufwand dafür zu hoch…..!!!!
    Und das im Zeitalter der elektron. Datenverarbeitung….!

    Ich habe darauf einen entsprechend unfreundlichen Brief geschrieben und die Vorgehensweise als Abzocke und Betrug übelster Art nach Mafiamanier bezeichnet.

    Darauf ein Anruf: Tut uns leid, geht nicht anders….

    Hätte ich so gehandelt, würde ich vor Gericht erscheinen müssen!
    Vielleicht können Sie das bei Ihrem Argumentationskatalog verwenden.
    Nochmal vielen Dank für Ihre Initiative.

    14. Fallbeispiel

    Betrug beim Krankenkassenbeitrag:

    Rentner zahlen für eine Leistung, die sie überhaupt nicht in Anspruch nehmen können. Sie müssen den allgemeinen Krankenkassenbeitrag statt des ermäßigten zahlen, obwohl sie keinen Anspruch auf Krankengeld haben. Das ist schlichtweg Betrug.
    „In der GKV unterscheidet man zwischen dem allgemeinen und dem ermäßigten Beitragssatz. „Der allgemeine Beitragssatz gilt für Pflichtversicherte und freiwillig Versicherte mit Anspruch auf Krankengeld“, schreibt das Bundesministerium für Gesundheit ganz richtig. Aber auch bei der Berechnung des Beitrages (Beitragsbemessung) von Rentnern und Empfängern von Versorgungsbezügen werde der allgemeine Beitragssatz angewendet. Ein Widerspruch in sich.

    Betrug beim Krankenkassenbeitrag:
    Wie das? Rentner haben keinen Anspruch auf Krankengeld, müssen aber den allgemeinen Beitragssatz von 14,6 Prozent zahlen, während der ermäßigte Beitragssatz nur 14,0 Prozent beträgt – und dieser ermäßigte Beitragssatz „gilt für Mitglieder, die keinen Anspruch auf Krankengeld haben“.

    Der ermäßigte Beitragssatz gilt dem Vergleichsportal Biallo zufolge für Selbstständige, Hausfrauen und Hausmänner, Erwerbslose und Studenten ab 30 Jahren, nicht aber für Rentner. Festgelegt sind die Krankenkassenbeiträge im §243 des Sozialgesetzbuches SGB V.

    Bei Rentnerinnen und Rentnern tragen die Versicherten und die Rentenversicherungsträger Beiträge aus der Rente jeweils zur Hälfte. Das heißt, Rentnerinnen und Rentner sowie die Rentenkasse werden von der Versicherungsbranche und dem Staat systematisch abgezockt. „Aber das sind ja nur 0,6 Prozent“, werden viele sagen. In dem Fall geht es jedoch wieder einmal ums Prinzip, denn der Staat bürdet den Rentnern und der Rentenkassen auch andere Leistungen auf, die alle Steuerzahler begleichen müssten.

    1. Fallbeispiel
      Ein Pflichtversicherter hat folgende Versorgungsbezüge: Rente der gesetzlichen RV, Betriebsrente und sonstige zu verbeitragenden Versorgungsbezügen aus Kapitalzahlungen aus DV. Es geht hier um den Freibetrag. Die Krankenkasse hat die Zahlstelle der Betriebsrente angewiesen, weil alle 3 Versorgungsbezüge zusammengerechnet über der BBG liegen, den Freibetrag nicht zu berücksichtigen. Ich halte das für falsch. Rente der gesetzlichen RV und Betriebsrente liegen im Übrigen unterhalb der BBG. Und die Zahlstelle der Betriebsrente darf die sonstigen Ver.Bez. aus Kapitalzahlungen nicht berücksichtigen.


    1. Fallbeispiel
      Deine Krankenkasse – Dein lachender Erbe!!!

      Gestern bekam ich diesen Kommentar auf meine Facebookseite:

    „Ich zahle für die Direktversicherung meiner verstorbenen Frau alle Monate zusätzlich in die KV ein. Jetzt ist bald Schluss…Meine Frau ist vor mehr als 9 Jahren gestorben.”

    Mit welcher skrupellosen – um nicht sogar zu sagen kriminelle Energie die 120 Monats-Regelung durchgedrückt wurde, zeigt dieses o. a. Ergebnis! Wäre die Beitragspflicht auf den Auszahlungsbetrag sofort fällig geworden – würde die Beitragsbemessungsgrenze die unverschämte Abzocke durch die Krankenkassen eingrenzen! So zahlen Tote noch zig Jahre, nach ihrem Ableben, Krankenkassenbeiträge! Leider muss ich mich immer wieder wiederholen! “Perverser kann man seine Bürger nicht ausnehmen!”

    Zitat Ende.
     

    Weitere Infos

    Auf ZDF/Frontal 21:                www.youtube.com/watch?v=F4MZB-dVdkE

    Mitglied beim DVG werden     dvg-ev.org/aktiv-werden/mitgliedsantrag/

    www.dvg-ev.org


    Text: Rudi Birkmeyer

    Dieser Text ist auch veröffentlich in: www.wochenblatt-reporter.de/landau-land/c-lokales/die-perversitaeten-des-gesetzes-zur-modernisierung-der-gesetzlichen-krankenversicherung-gmg-und-andere-problemfaelle_a543005

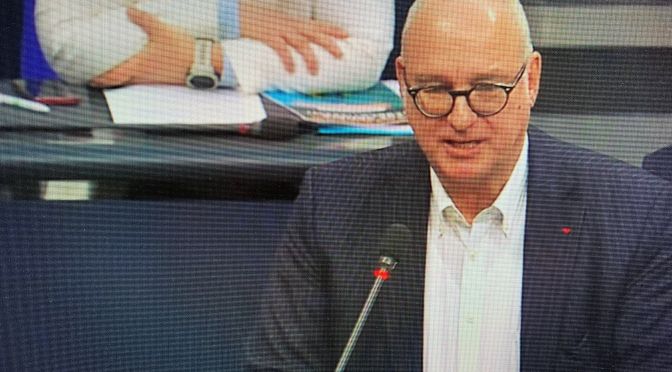
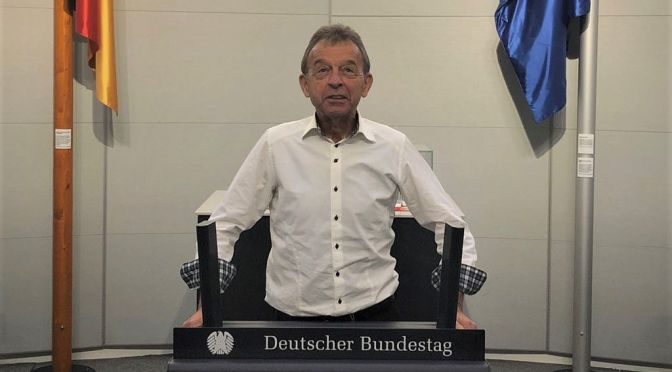
    Foto (privat): Rudi Birkmeyer im „Deutschen Bundestag“, nachgebaut in der Ausstellung im Deutschen Dom in Berlin.
  • Messen mit zweierlei Maß schadet allen

    Messen mit zweierlei Maß schadet allen

    Warum ist Geld für eine Wachstumschancenpaket der Ampelregierung da, aber nicht für die Abschaffung der Doppelverbeitragung? Das verstehe wer will.

    Menschen, die 2023 in Rente gegangen sind, müssen laut Einigung von Bund und Ländern im so genannten Wachstumschancenpaket nicht mehr 83 Prozent ihrer Rente versteuern, sondern noch 82,5 Prozent. Wie viel Prozent der Rente versteuert werden müssen, hängt nun davon ab, in welchem Jahr der Rentenbeginn stattfindet.

    Dazu der Der DVG – Verein der Direktversicherungsgeschädigten e.V.: „Es ist ein Skandal, dass Renten überhaupt versteuert werden müssen, denn die Rentenbeiträge sind schon einmal – während der Arbeitsjahre – versteuert worden – das ist also eine Mehrfachversteuerung der Rentenbeiträge“, so Vertreter des DVG, „zum anderen müssen wir feststellen, dass für eine 0,5-prozentige Steuererleichterung, die dem Einzelnen wenig bringt, Milliarden Euro ausgegeben werden, aber die Doppelverbeitragung, die jährlich nur 110 Millionen Euro [DVG-Beitrag von 4. März 2024] weniger an Kassenbeiträgen kosten, dafür aber viele Millionen an Direktversicherungsnehmern hohe Beitragskosten verursachen, noch nicht abgeschafft worden sind – das ist ein Messen mit zweierlei Maß und bringt keinerlei Form von Gerechtigkeit und schadet damit sehr vielen Menschen – das verstehe wer will.“


    Das ist Grundlage des am 22. März 2024 beschlossenen Wachstumschancengesetztes

    Alters-, Erwerbsminderungs- und Hinterbliebenenrenten sind grundsätzlich einkommenssteuerpflichtig. Rückwirkend ab dem Jahr 2023 steigt wie erwähnt der Besteuerungsanteil für jeden neuen Renteneintrittsjahrgang aber nicht mehr um wie bisher 1,0 Prozentpunkte, sondern nur noch um 0,5 Prozentpunkte. Menschen, die 2023 in Rente gegangen sind, müssen deshalb nicht 83 Prozent ihrer Rente versteuern, sondern 82,5 Prozent.

    Wie viel Prozent der Rente versteuert werden müssen, hängt stets davon ab, in welchem Jahr der Rentenbeginn stattfand. Der zu versteuernde Anteil der Rente steigt dabei Jahr für Jahr, durch das Wachstumschancengesetz aber langsamer als ursprünglich geplant: Die Anhebung der Besteuerung erfolgt nicht mehr in Ein-Prozent-Schritten, sondern ab 2023 nur noch in 0,5-Prozent-Schritten

    – im Jahr 2024 auf 83 Prozent und 2025 auf 83,5 Prozent. Komplett zu versteuern sind Renten durch das Wachstumschancengesetz ab dem Renteneintrittsjahr 2058. Ursprünglich wäre dies bereits im Jahr 2040 der Fall gewesen.

    Die „nachgelagerte Besteuerung“ der Renten wurde 2005 eingeführt. Im Zuge dieser Änderung wurden Aufwendungen für die Altersvorsorge zunehmend steuerfrei. Im Gegenzug würden die späteren Renteneinkünfte schrittweise besteuert, so sagt es jedenfalls der Gesetzgeber. In der Regel wirke sich die „nachgelagerte Besteuerung“ vorteilhaft für die Verbraucherinnen und Verbraucher aus, da die Aufwendungen für die persönliche Altersvorsorge die Steuerbelastung während des aktiven Berufslebens verringert werden würde. Während der Zeit des Ruhestandes oder dem Bezug einer Erwerbsminderungsrente sind die Einnahmen in der Regel geringer – und dadurch auch die steuerliche Belastung durch die Rente.

    Währenddessen laufen fast alle Gruppierungen Sturm gegen das Rentenpaket II:

    Dabei wird scharfe Kritik an der Rentenerhöhung für dieses Jahr geübt. Das sei eine atemberaubende „Realitätsverweigerung“, so die so genannten Rentenexperten, die gebetsmühlenartig entweder niedrigere Renten, ein höheres Renteneintrittsalter oder gar höhere Rentenbeiträge vorschlagen – alles drei lehnt aber Bundesarbeits- und Sozialminister Hubertus Heil derzeit noch ab. Gesamtmetall-Chef Rainer Dulger hält das Rentenpaket II dagegen als „unbezahlbar“ und kritisiert dabei die vom Bund in diesem Jahr zu leistenden Zuschuss von offenbar rund 110 Milliarden Euro.

    Der DVG fordert schon lange, bei der Tragfähigkeit der Gesetzlichen Rente alle (sozialversicherungspflichtig) Beschäftigte einzahlen zu lassen und sich endlich ein Beispiel an Ländern wie z.B. Österreich zu nehmen. „Sonst geht die Rente in nicht wenigen Jahren vor die Hunde, dem muss man sich einfach klar sein.“


    Text: Thomas Kießling

    Foto: pixabay


  • Rente ist in aller Munde – Politiker überschlagen sich mit Vorschlägen

    Rente ist in aller Munde – Politiker überschlagen sich mit Vorschlägen

    Die Gesetzliche Rente ist derzeit in aller Munde. In den Politik-Talks im TV wie in Tageszeitungen überschlagen sich die Vertreter der Parteien mit Vorschlägen, von Jung bis Alt.


    Die Rentenpläne der Ampel-Koalition haben eine Debatte über die Zukunft der gesetzlichen Altersvorsorge ausgelöst. So fordern etwa die SPD-Jusos, die Nachwuchsorganisation der SPD, weitere Schritte, um Altersarmut der heute jungen Generation zu verhindern.


    Der Juso-Bundesvorsitzende Philipp Türmer hat aktuell in der Zeitung Rheinische Post die Bundesregierung aufgefordert, an mehreren Stellschrauben für eine bessere Altersversorgung junger Menschen zu drehen. Alle Erwerbstätigen sollten künftig in die gesetzliche Rentenversicherung einzahlen. Von der Bundestagsabgeordneten über Selbstständige bis hin zum Beamten – hier dürfe es keine Ausnahmen mehr geben, so Türmer. Zudem pochte er auf bessere Löhne für mehr Sicherheit im Alter. Deswegen gelte es, den Mindestlohn auf 15 Euro zu erhöhen und die Tarifbindung auszubauen, zum Beispiel mithilfe des Bundestariftreuegesetzes, sagte Türmer.


    Der Chef-Juso forderte nun auch, dass das Einkommen aus Kapital für die Sicherung der Sozialsysteme zu erfassen sei. „Insbesondere die Einkünfte aus großen Vermögen sollten stärker besteuert oder über eine Wertschöpfungsabgabe endlich herangezogen werden. So können Beiträge aus sehr hohen Einkommen dafür genutzt werden, niedrige Renten anzuheben“, sagte der Juso-Vorsitzende gegenüber der Rheinische Post.

    Er setzte sich auch mit der derzeitigen Altersarmut auseinander. Wenn derzeit ein höheres Renteneintrittsalter oder eine Absenkung des Rentenniveaus gefordert werde, bedeute dies letztendlich für die junge Generation, dass deren eigene Großeltern und Eltern in Richtung Altersarmut gedrängt werden sollen, so Türmer. Gleichzeitig könne sich auch die junge Generation nicht mehr darauf verlassen, später eine auskömmliche Rente zu haben, die zum Leben reiche. Die aktuelle Durchschnittsrente beträgt laut Statistischem Bundesamt 1543 Euro, gerade knapp 400 Euro über der Armutsgrenze.

    Als Maßnahmenpaket für ein teilweise Reformierung der Gesetzlichen Rente hatten Arbeitsminister Hubertus Heil (SPD) und Finanzminister Christian Lindner (FDP) jüngst die Pläne der Ampel-Koalition für das Rentenpaket II vorgestellt. Demnach soll das Rentenniveau bis zum Juli 2039 bei 48 Prozent des Durchschnittseinkommens festgelegt werden. Der Staat will außerdem einen Kapitalfonds anlegen, um aus den Erträgen ab Mitte der 2030er Jahre Zuschüsse an die Rentenversicherung zu zahlen.

    Aus der Union hatte es dazu scharfe Kritik an den Rentenplänen der Ampel-Koalition gegeben. Das Rentenpaket sei nicht geeignet, um die Rente zukunftssicher aufzustellen, sagte etwa CDU-Generalsekretär Carsten Linnemann. Es bringe keine Entlastung, sondern ausschließlich zusätzliche Belastungen für Arbeitnehmer, Arbeitgeber und für den Bundeshaushalt, warnte auch der CSU-Sozialexperte Stephan Stracke.


    Von falschen Gitarren-Riffs zum Missgriff bei der Altersvorsorge

    Der SPD-Co-Vorsitzende Lars Klingbeil stellte bei der Sonntags-Talk-Show Caren Miosga (17. März 2023) fest, dass die Diskussion über die Gesetzliche Rente so alt sei wie seine Laufbahn als Politiker – länger noch, als er als Jugendlicher noch mit seiner Gitarre im Kinderzimmer saß und auf eine Karriere als Rock-Musiker gehofft hatte (wie in der Sendung zu hören und zu sehen war).

    „Die beste Rentenpolitik ist eine vernünftige Lohnpolitik“, so Klingbeil bei Caren Miosga. Schon „vor 20 Jahren“ sei in Talkshows diskutiert worden, ob die Rente „kaputt“ sei. Als er dies wenig später in der Sendung nochmals wiederholte und von damaligen „Schwarzmalern“ sprach, führte das zu einer Lachsalve der Moderatorin und der weiteren Diskussionsteilnehmer, wie auch die Bild-Zeitung in der heutigen Ausgabe feststellte.

    Merke: Mit der Rente sollte man keine Späße machen – die Lage ist viel zu ernst, analog dazu auch in der Gesetzlichen Krankenversicherung. Es gibt zu viele Betroffene, die durch den Rost fallen. Und dabei sind Betrügereien wie etwa bei der Doppel- und Mehrfachverbeitragung, die der Verein der DVG-Direktversicherungsgeschädigte e.V. seit vielen Jahren anprangert, noch gar nicht angesprochen, geschweige denn gelöst.

    Text: Thomas Kießling

    Foto: pixabay

  • Die Rente als Spekulationsobjekt

    Die Rente als Spekulationsobjekt

    Die Rente ist … nicht mehr sicher, soll aber auch noch zum Spekulationsobjekt werden. Das schadet ihr genauso wie das Gezocke um die Abschaffung der Rente mit 63 oder die geplante Verlängerung der Lebensarbeitszeit.


    Der jüngst vorgelegte Gesetzentwurf zum Rentenpaket II wird von allen Seiten zerpflückt. Das von Arbeits- und Sozialminister Hubertus Heil (SPD) und Finanzminister Christian Lindner (FDP) vorgestellte Vorhaben macht niemanden glücklich und wird laut vieler Experten die Unterdeckung in der Gesetzlichen Rentenversicherung bei weitem nicht beheben können.

    Die Rente wird nun gar zum Spekulationsobjekt, denn um den Beitragsanstieg auf mittlere Sicht zu dämpfen, soll ab diesem Jahr mit dem Aufbau eines sogenannten Generationenkapitals begonnen werden – Stichwort: Aktienrente. Dafür will der Bund Kredite aufnehmen, um das Geld unter anderem in Aktien anzulegen. Doch die Erträge darauf seien überhaupt nicht planbar, ächzen Kritiker, unter anderem aus der Union. Was solle daran solide sein? fragt auch der Chef des Wirtschaftsinstituts IW, Michael Hüther.


    Bei 200 Milliarden Euro Einsatz lediglich 10 Mrd. als Rendite

    Nach den Plänen von Bundesfinanzminister Christian Lindner und Bundesarbeitsminister Hubertus Heil soll die Aktienrente in Zukunft ein wichtiger Teil der Altersvorsorge sein. Der Bund will 200 Milliarden Euro in Aktien und Fonds investieren und erhofft sich daraus ab 2036 jährlich einen Gewinn von zehn Milliarden Euro für die Rentenkasse. Doch was sind zehn Milliarden Euro jährlich im Vergleich zu den 127 Milliarden, die der Bundeshaushalt allein in diesem Jahr als Stütze für die Rentenkasse zuschießen muss? Wäre es da nicht sinnvoller und weit unbürokratischer, mit dem Geld die nächsten zehn Jahre die Rente zu unterstützen und das System zukunftsfähig umzustellen?


    Vorschlag des DVG liegt längst auf dem Tisch

    Ein wichtiger und richtiger Schritt für eine solide Finanzierung der Rente sind die Forderungen, dass alle – auch Beamte und Selbstständige – in die gesetzliche Rentenversicherung einbezahlen müssen. Der DVG – Verein der Direktversicherungsgeschädigten e.V. hat bereits mehrfach diesen Vorschlag unterbreitet und Beispielländer wie Österreich ins Spiel gebracht. Diese Empfehlung wird auch von den Linken, den Grünen und von Sozialverbänden favorisiert.

    Dagegen erheben sich aber erneut die so genannten Rentenexperten. Monika Schnitzer als Mitglieder der Wirtschaftsweisen der Bundesregierung hat diesen Ratschlag wie die Reform-Pläne insgesamt hart kritisiert. Eine größere Bandbreite an Einzahlern reiche für das Stopfen der Rentenlöcher nicht aus. Mit den jetzt vorgeschlagenen Reformen halte die Bundesregierung außerdem am Renteneintrittsalter fest und zementiere den weiteren Anstieg der Renten mit der Lohnentwicklung, sagte Schnitzer jüngst in der Augsburger Allgemeinen Zeitung. Nach ihrer Meinung würde das vor allem die junge Generation belasten. Die Professorin an der Münchner Ludwig-Maximilians-Universität und damit Landesbeamtin! plädiert vielmehr für die Abschaffung der Rente mit 63.

    Die angesprochene junge Generation meldete sich nun bei der Talkshow Markus Lanz zu Wort (Sendung vom 7. März 2024). Die Co-Chefin der Grünen-Jugend, Katharina Stolla, und die Vorsitzende der Jungen Liberalen, Franziska Brandmann, gerieten in einer Debatte über die Rente und den Sozialstaat insgesamt heftig aneinander. Rechenmodelle für die Rente hatten sie hingegen keine parat, dafür Vorstellungen für mehr Bürgergeld und die Vier-Tage-Woche (Stolla).


    Tiefgreifende Renten-Reform ist nötig

    Von einer richtigen und tiefgreifenden Rentenreform lassen alle Parteien – auch die Ampelregierung – die Finger weg. Kritiker vermuten, auch die Politiker wollten ihre „goldene Hängematte“ nicht kappen, um womöglich ins Gesamtsystem Rente einzahlen zu müssen. Außerdem sitzen viele Anwälte und Ärzte im Bundestag und vertreten ihre Klientel. Deren Versorgungswerke ticken nochmals komplett anders und haben mit der normalen gesetzlichen Rente herzlich wenig zu tun. Wie in der Gesundheitssystem eben ein Zwei-Klassen-System, oder wie es Experten sagen: ein Kasten-System. Die Vertreter der oberen Kaste wechseln nie und nimmer in die untere: soll diese doch die Mütterrente, die Rente mit 63, Bürgergeldempfänger, Geflüchtete, Ost-Rentner (mit Lebensarbeitszeit vor 1989) alleine stemmen und die Zuschüsse für Pensionäre über ihre Steuergelder gleich noch mitfinanzieren – auch deren 13. Monatspension (nicht ganz ein 13tes, es fehlen 15 bis 35 Prozent, aber immerhin) und die Inflationsprämie (vom Wording her kein Inflationsausgleich, sondern eine Prämie) in 2023 von 3.000 Euro! Auch 2024 soll es diese Prämie für Pensionäre geben, wobei deren Höhe noch nicht bekannt ist. Rentnerinnen und Rentner schauen dabei in die berüchtigte Röhre.

    Wenigstens nicht weniger als 48 Prozent Rentenniveau

    Hubertus Heil hat sich beim Rentenpaket II wenigstens festgelegt, dass das Rentenniveau von 48 Prozent nicht minimiert und das Renteneintrittsalter nicht erhöht werden soll. Aber auch das hat die Kritik der später einmal pensionierten Landesbeamtinnen / Professorinnen hervorgerufen. Sie würden gerne bis 70 arbeiten lassen, sonst funktioniere das System nicht länger. Dabei gehen wir in Deutschland erst mit 67 Jahren (früher und ohne Abschläge nur nach 45 Berufsjahren möglich) und ziehen im Jahr der Europawahl (9. Juni 2024) gerne den Vergleich mit anderen EU-Staaten. In Italien gehen Männer mit spätestens 65 Jahren in Rente und Frauen mit höchstens 60. In Frankreich gab es über ein Jahr lang Proteste gegen die Anhebung des Renteneintrittsalters von 62 auf 64 Jahre. Bislang gingen Männer im Schnitt mit 62,7 Jahren in Rente, Frauen mit 62,9 Jahren. Beide Spezies arbeiteten länger als 62 Jahre, um ihre Rente aufzuhübschen.

    Ist Deutschland abgehängt? Eins ist jetzt schon einmal sicher, dass die Gesetzliche Rente für viele Rentnerinnen und Rentner nicht mehr sicher ist, denn die Bezüge sind auch aktuell schon viel zu gering, die Lebenshaltungskosten und die Mieten sowie die Energiepreise sind stark gestiegen und damit auch die Gefahr der Altersarmut. Rund 20 Prozent aller RenterInnen seien jetzt schon von der Altersarmut bedroht – Tendenz steigend. Eine Verbesserung ist auch durch das Rentenpaket II nicht zu erwarten.

    Der DVG hatte – parallel wie bei der Gesetzlichen Krankenversicherung – darauf hingewiesen, dass sich die Fremdleistungen wie die Mütterrente oder die Bezieher von Bürgergeld wie in einem Sprungtuch aufgefangen fühlen können. „Die Allgemeinheit und damit die Einbezahler in die Sozialsysteme sollen bezahlen, was sich die Politik wünscht“, so sagen viele im DVG, „und manche sogar: über Gebühr, denn wir dürfen über die Doppel- und Mehrfachverbeitragung noch viel mehr in den gemeinsamen Topf der Krankenkasse einbezahlen, als uns vertraglich einst zugesichert worden war – manche bis zu 25.000 Euro.“

    Neben der unsicheren Rente laufen in Deutschland einige Zumutungen, und manche sagen sogar: Betrügereien, an die die Regierenden endlich ranmüssen.


    Text: Thomas Kießling

    Foto-Quelle: web.de (mit freundlicher Genehmigung)

  • Jung geködert – im Alter gelackmeiert?

    Jung geködert – im Alter gelackmeiert?

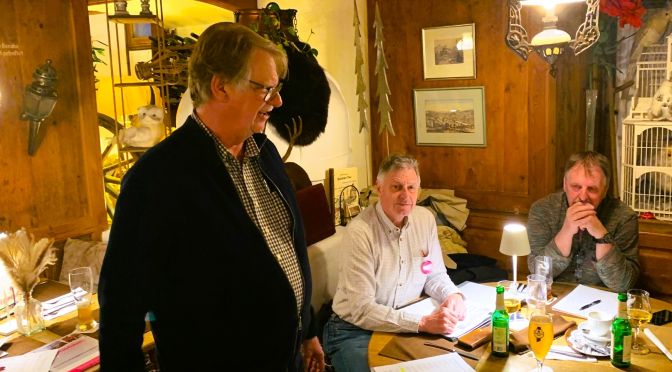
    Das erste Treffen der DVG-Regionalgruppe Stuttgart kann als sehr gelungen bezeichnet werden. Zum einen fand sich mit Uwe Schäfer aus Esslingen ein Sprecher für die neue Regional-Gruppe, zum anderen legte die Waiblinger Kreiszeitung in einem großen Artikel den Finger in die Wunde der Doppelverbeitragung.

    Der Treff der Regionalgruppe Stuttgart am jüngst in Esslingen war in mehrfacher Hinsicht ein Erfolg. „Endlich haben sich viele der Mitglieder erstmals persönlich kennengelernt“, sagt Organisator Michael Rahnefeld, selbst Sprecher der RG-Alb-Fils-Neckar-Rems, „zum anderen sind neue Interessenten hinzugestoßen – und die Runde im Restaurant Palmscher Bau schien ziemlich motiviert, um sich für die gerechte Sache einzusetzen.“

    Sehr erfreulich war, dass für die RG Stuttgart – aktuell immerhin schon 110 Mitglieder – ein Sprecher gefunden werden konnte. Es ist Uwe Schäfer aus Esslingen. Zudem meldeten sich zwei weitere Mitglieder als DVG-Delegierte –ebenfalls sehr erfreulich. Gerhard Scharpf und Silver Ottmar Vogel, beide aus Aichwald (Landkreis Esslingen).

    Sie reisen nun zur DVG-Delegiertenversammlung am 20. April 2024 nach Erfurt und einen Tag zuvor (19. April) zum Treffen der Regionalgruppensprecher unter RG-Koordinator und DVG-Vorstandsmitglied Dr. Rainer Ochmann.

    Erfreulich der Bericht – aber schrecklich der Befund

    Die Waiblinger Kreiszeitung legte bei ihrem Nachbericht zur Versammlung in Esslingen den Finger in die Wunde der Doppelverbeitragung. Dass der Bericht in der Zeitung kam – und auch in dieser Größe – ist sehr positiv, der Inhalt des Berichts umreißt auch den schrecklichen Befund: die Doppelverbeitrag ist grob ungerecht und schröpft die Rentnerinnen und Rentner, die im besten Glauben in ihr Altersvorsorge investiert haben und bei Auszahlung der Privaten Rente fast 20 Prozent der Bezüge an die Krankenkassen- und Pflegeversicherung abdrücken müssen.

    Hier der Artikel der Waiblinger Kreiszeitung (mit freundlicher Genehmigung):

    waiblinger-kreiszeitung-29-02-2024

    www.dvg-org.de

    Text und Foto: Thomas Kießling


  • Kanzlergespräch in Dresden – und wieder ein Versprechen des Kanzlers – oder doch nicht?

    Kanzlergespräch in Dresden – und wieder ein Versprechen des Kanzlers – oder doch nicht?

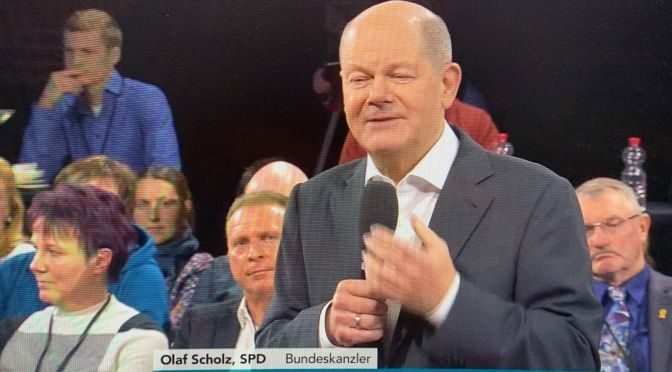
    „Es war doof, dass Leute in die Situation der Doppelverbeitragung gebracht wurden“, so der Bundeskanzler. „Dann schaff sie doch einfach ab – und es war nicht nur doof, sondern für die Betroffenen auch sehr teuer“, will man ihm zurufen. Im 12. Kanzlergespräch mit Bürgerinnen und Bürgern, diesmal am 29. Februar 2024 in Dresden, ist der Kanzler wieder auf den Stopp der Doppelverbeitragung angesprochen worden.

    Es wäre nicht so einfach, eine Lösung zu finden, sagt der Kanzler auf Anfrage einer DVG-Sympathisantin und lobte dabei, dass der DVG so gut organisiert wäre, dass er in jeder der Kanzlergespräche mit diesem Thema konfrontiert werde.

    Scholz ging bei seinen Ausführungen in der Phoenix-Sendung (Link siehe unten) davon aus, dass den „armen“ Krankenkassen (KK) viele Beiträge entgehen würden – und diese dann von anderen Beitragszahlern mit übernommen werden müssten. Das ist jedoch eine Verdrehung der Tatsachen, muss man dem Kanzler einmal deutlich machen, denn die Verbeitragungsgeschädigten zahlen zu Unrecht doppelte, oder gar mehrfache KK-Beiträge – und dieses auch für diejenigen mit, die gar nichts einzahlen: Stichwort: Mitfinanzierung von z.B. Bürgergeldempfängern.

    Wer kümmert sich in der Bundesregierung um den Stopp der Doppelverbeitragung?

    Fraglich ist, welche Amtsstube sich denn mit dem Thema Stopp der Doppelverbeitragung beschäftigt, sein Kanzleramtsministerium oder das dafür zuständige Bundesgesundheitsministerium?

    „Der Auftrag [zur Lösung des Problems] ist gegeben, und ich frage immer nach, wie es denn mit einer Lösung aussieht – bislang hab ich aber kein Ergebnisbekommen“, sagte der Bundeskanzler abschließend.

    Fraglich ist, welche Stelle sich denn mit dem Thema Stopp der Doppelverbeitragung beschäftigt, sein Kanzleramtsministerium oder das dafür bisher zuständige Bundesgesundheitsministerium?

    Der DVG hat dem Bundeskanzler jedenfalls mehrfach in Briefen das Angebot, die Lösung des Problems der Doppelverbeitragung behilflich zu sein – aber die Briefe bleiben bislang alle unbeantwortet.


    Zum Anschauen – vor allem ab Minute 38:00

    www.ardmediathek.de/video/phoenix-vor-ort/olaf-scholz-beim-kanzlergespraech/phoenix/Y3JpZDovL3Bob2VuaXguZGUvNDM1NjE0Mg

    Mit freundlicher Genehmigung von Phoenix.


    Hier zum Hintergrund die Aufstellung der Kanzler-Versprechen in 2023:

    + am 25. Januar 2023 im Bundestag bei der Fragestunde

    + beim Bürgerdialog in Mannheim am 2. November 2023 –

    + am 15. November 2023 ebenfalls im Bundestag bei der Fragestunde


    Dazu der Link:

    https://m.youtube.com/watch?v=Fqbo7TufQ6k&fbclid=IwAR2D3LnhS1lNBfJZd_ckBe2DBqBh7Nmv981wmoVxC7dWGxRYhqatpz704g4

    Bitte auf der Timeline auf 48:17 Minuten fahren, dann stellt Matthias W. Birkwald, Die Linke seine Frage.

    (Link und Foto-Animation mit freundlicher Genehmigung von Youtube und Phönix.)


    Text und Foto-Animationen: Thomas Kießling


  • Chaos im Rentensystem: So genannte Rentenexperten fordern für diese Jahr Nullrunde für Rentner

    Chaos im Rentensystem: So genannte Rentenexperten fordern für diese Jahr Nullrunde für Rentner

    Das schlägt doch dem Fass den Boden aus: führende so genannte Rentenexperten in Deutschland fordern eine Nullrunde für Rentner in 2024. Grund sei die Schieflage im Rentensystem in diesem Jahr.

    In der Bild-Zeitung und der Frankfurter Rundschau hatte zuvor der so genannte Rentenexperte Bernd Raffelhüschen, Professor in Freiburg, gefordert, um das Defizit im gesetzlichen Rentensystem so gering wie möglich zu halten, eine Rentenerhöhung für dieses Jahr auszusetzen.

    Der Ökonom wird folgendermaßen zitiert: „Deutschland baut seinen Sozialstaat seit Jahrzehnten immer weiter aus, deshalb ist es auch unproblematisch, im Sozialbereich zu sparen. Beispielsweise wäre ein Renten-Moratorium sinnvoll: Die Rentenerhöhung für dieses Jahr sollte ausgesetzt werden.“ Damit könnten laut Raffelhüschen zehn Milliarden Euro eingespart werden.


    Andere so genannte Rentenexperten gingen noch einen Schritt weiter.

    weil die Rentenkasse immer stärker belastet sei und die Beiträge der Versicherten nicht mehr ausreichten, um alle Rentner und Rentnerinnen zu versorgen – es gibt einfach zu viele. Daher plant die Bundesregierung den Zuschuss zur gesetzlichen Rentenversicherung für 2024 von127 Milliarden Euro – in einer Zeit, in der zum Sparen aufgerufen werde.

    Aber man muss dabei auch berücksichtigen, dass die Rentenversicherung schon immer kurzgehalten wurde – durch die Fehlfinanzierung der versicherungsfremden Leistungen wie der Mütterrente, der Rente mit 63, dem Bezug von ALG2 oder nun Bürgergeldempfängern, um nur einige zu nennen. Damit wurden und werden die regulären Beitragszahler zusätzlich zur Kasse gebeten wurden. Die Diskussionen darüber dienen natürlich auch dazu, die Doppelverbeitragung nicht zu beenden – weil die Krankenkassen ja immer Geld brauchen.

    In den letzten Wochen haben nun einige Ökonomen daher Vorschläge gemacht, wo weitere Einsparungen vorgenommen werden könnten. Monika Schnitzer, Vorsitzende des Sachverständigenrats der Bundesregierung, forderte Anfang Januar die Abschaffung der Mütterrente und plädierte dafür, „stattdessen die Bahn zu sanieren“. Ihre Kollegen im Sachverständigenrat, Veronika Grimm und Martin Werding, schlugen vor, die Rente mit 63 zu streichen.

    Bundeskanzler Olaf Scholz (SPD) hat nun in dieser Woche Raffelhüschens Forderungen nach einer Nullrunde bei den Renten in scharfer Form zurückweisen lassen. Regierungssprecher Steffen Hebestreit sagte bei der Bundespressekonferenz am Mittwoch in Berlin, der Kanzler habe diesen Vorschlag „als einen Beleg dafür bewertet, wie weit die Lebenswelt eines Herrn Professors mit den Lebenswirklichkeiten von 20 Millionen Rentnerinnen und Rentnern nicht in Einklang zu bringen“ seien.

    Text und Foto-Animation: Thomas Kießling


  • DVG – Gelungenes Treffen der DVG-Regionalgruppen Stuttgart um Umland

    DVG – Gelungenes Treffen der DVG-Regionalgruppen Stuttgart um Umland

    „Mit unserem Verein ein neues Zeichen im Südwesten setzen und hier mehr zu mobilisieren“, das war das Ziel der Regionalgruppen-Versammlung des DVG – Direktversicherungsgeschädigten e.V. in dieser Woche in Esslingen. DVG-Bundesvorsitzender Reiner Korth unterstrich dabei, sich weiterhin mit voller Kraft für die Interessen der DVG-Mitglieder einzusetzen, den Stopp der Doppelverbeitragung.

    „Wir müssen auf die Politik einwirken, wie auch auf die Medien, so dass sie sich unseres Themas endlich richtig annehmen“, so Korth weiter. Für die Landtagswahlen in diesem Jahr (1. Sept. in Sachsen und Thüringen, am 22. Sept. in Brandenburg) könnte nach seinen Worten von Korth die zunehmende Altersarmut ein bestimmendes Thema werden. „Uns hat man gesagt, sorgt privat vor, sonst reicht es in der Rente nicht, und dann wird die private Altersvorsorgen bei vielen Bezugsnehmern mit 30 Prozent besteuert und mit zusätzlich 20 Prozent mit Krankenkassenbeiträgen und Beiträgen zur Pflegeversicherung belegt – das ist dann keine Zusatzrente mehr, sondern ein Zuschussgeschäft“, so Korth.

    Viele Wortmeldungen mit Einzelbeispielen

    Viele Redebeiträge und Einzelschicksale wurden hernach diskutiert. Organisator und DVG-Neckar-Rems-Fils-RG-Leiter Michael Rahnefeld hob hervor: „Diese Veranstaltung dient auch der besseren Vernetzung, dass wir gemeinsam mehr erreichen.“ Der Applaus gab ihm recht und mit großem Dank für die Organisation der Veranstaltung im historisch-schönen Ambiente im Esslinger „Palmscher Bau“.

    Dr. Rainer Ochmann, DVG-Bezirksgruppenkoordinator, konnte die Aktivitäten des DVG bundesweit und die Erfolge des Vereins bisher aufführen. „Wir sind aktiv, wir führen zahlreiche Kundgebungen durch, wir sind in den Köpfen zahlreicher Politiker, wir haben einen Freibetrag auf die KK-Beiträge erreicht und wir stehen mit unserer Forderung zur Abschaffung der Doppelverbeitragung im Parteiprogramm von FDP und SPD, aber hierbei muss uns einfach noch der große Durchbruch gelingen“, so Ochmann.


    „Bringen Sie sich ein“

    Deshalb seine Aufforderung an die Teilnehmer der Veranstaltung: „Bringen Sie sich ein, schreiben Sie ihren Bundestagsabgeordneten, schreiben Sie Leserbriefe – kommen Sie in den DVG – denn allein ist man zunächst vielleicht schneller, aber gemeinsam kommt man weiter.“

    Auf der Veranstaltung wurde auch ein Regionalgruppen-Leiter*in für die RG Stuttgart gesucht. Die angesprochene Person überlegt noch und meldet sich zeitnah zurück.

    Die RG-Leiter werden zur Delegiertenversammlung des DVG fahren und dort über Programm und Strategie des DVG mit abstimmen.


    Ausblick: Delegiertenversammlung in Erfurt am 20. April

    Die Delegiertenversammlung findet Erfurt, am Samstag, 20. April 2024 von 14.00 bis 18.00 Uhr, statt.

    Teilnehmer sind die in den Regionalgruppen zuvor gewählte Delegierte. Mitglieder des DVG sind als Gäste (ohne Stimmrecht) herzlich willkommen.

    Kundgebung vor der Delegiertenversammlung.

    Um 10.00 Uhr wird auf einem prominenten Platz der Stadt eine DVG-Kundgebung stattfinden, bewährt wie auch bei den letzten Delegiertenversammlungen. Näheres folgt.

    www.dvg-org.de

    Text und Fotos: Thomas Kießling

    Weitere Fotos:


  • Nachklapp zur Mahnwache vor dem Kanzleramt und im Bundestag: MdB Birkwald legt nach

    Nachklapp zur Mahnwache vor dem Kanzleramt und im Bundestag: MdB Birkwald legt nach

    Zum einen war der Rentenpolitische Sprecher der Partei Die Linke, Matthias W. Birkwald, zu Besuch bei der Mahnwache des DVG vor dem Kanzleramt. Zum anderen hat er zwei Tage später im Bundestag Kanzler Scholz mit der Nachfrage zum Stopp der Doppelverbeitragung konfrontiert.

    Hier Auszüge aus dem aktuellen Newsletter des MdBs des Wahlkreises Köln II.


    „Gesetzliche Rente stärken!

    Das „Drei-Schichten-Modell“ ist gescheitert. Das lebensstandardsichernde Rentenniveau von 53 Prozent muss wieder hergestellt werden

    Wir brauchen wieder ein lebensstandardsicherndes Rentenniveau von 53 Prozent! Das bedeutete für die Rentnerinnen und Rentner eine zusätzliche, einmalige, außerordentliche und dann dauerhafte Rentenerhöhung um zehn Prozent.

    Hier geht es zum Eintrag auf meiner Webseite:

    <https://www.matthias-w-birkwald.de/de/article/2679.gesetzliche-rente-st%E4rken.html>

    [bitte mit copy/paste in die Zeile der Suchmaschine]


    Rede zum Antrag der Fraktion DIE LINKE im Bundestag: „Gesetzliche Rente stärken!“

    Konkrete Vorschläge für eine gute Rentenpolitik im Interesse der künftigen und der heutigen 21,3 Millionen Rentnerinnen und Rentner

    In unserem Antrag fordern wir die Stärkung der Gesetzlichen Rentenversicherung, statt weiter auf die gescheiterte private Vorsorge oder jetzt auf eine Aktienrente zu setzen. Eine einmalige und außerordentliche sofortige Anhebung des Rentenniveaus auf 53 Prozent ist notwendig und finanzierbar! Für eine durchschnittliche Rente wären das monatlich 170 Euro brutto mehr. Diese zehnprozentige Steigerung ist angesichts der Inflation längst überfällig. Wir wollen, dass wie in Österreich alle Menschen mit Erwerbseinkommen in die Rentenversicherung einzahlen mögen. Wir wollen die Beitragsbemessungsgrenze in der Rentenversicherung verdoppeln und daraus entstehende sehr hohe Renten im höchsten verfassungsmäßig zulässigen Maße abflachen und so die Solidarität in der Rentenversicherung stärken. Wir sagen: Statt Altersarmut: Renten rauf!

    Hier kann man meine Bundestagsrede nachlesen oder anschauen. <https://www.matthias-w-birkwald.de/de/article/2681.rede-zum-antrag-der-fraktion-die-linke-im-bundestag-gesetzliche-rente-st%E4rken.html>


    Mahnwache und Frage an den Bundeskanzler – Voller Einsatz gegen die Doppelverbeitragung!

    Beim Protest der Direktversicherungsgeschädigten vor dem Kanzleramt

    Am Montag traf ich den Verein der Direktversicherungsgeschädigten (DVG), der sich seit Langem für eine Beseitigung der Doppelverbeitragung der Direktversicherungen und Betriebsrenten einsetzt, bei seiner Mahnwache vor dem Bundeskanzleramt.


    Hier geht es zum Beitrag auf meiner Webseite mit Fotos und dem Video der Frage an Olaf Scholz. <https://www.matthias-w-birkwald.de/de/article/2678.doppelverbeitragung-kanzlerfragestunde.html>

    Soweit der aktuelle Newsletter von MdB Matthias W. Birkwald, Die Linke“


    Mit freundlicher Genehmigung – herzlichen Dank.

    Foto-Animation und Redaktion: Thomas Kießling

  • Was sind die Tücken bei der betrieblichen Altersvorsorge?

    Was sind die Tücken bei der betrieblichen Altersvorsorge?

    Falltür und Fallstricke – von Fall zu Fall kann die betriebliche Altersvorsorge recht tückisch sein und sich womöglich am Ende gar nicht auszahlen. Zu diesem Schluss kommt ein Artikel im Magazin Capital unter der Überschrift: Die Tücken der betrieblichen Altersvorsorge.

    Hier der Link zur Geschichte in Capital (mit freundlicher Genehmigung):

    www.capital.de/geld-versicherungen/die-tuecken-der-betrieblichen-altersvorsorge-34195252.html?fbclid=IwAR0tmK9ihVwO0iwA6xEoeA5uaSp-mKWh22CpqbPb7_NQfHESQw1OvOVrC9M

    Und hierzu der Link zum Diskurs über den Artikel – auf der Facebook-Seite von DVG-Mitglied und Leiter der Regionalgruppe Franken, Frank Müller:

    https://www.facebook.com/share/xT148P1Bs84GAAFZ/?mibextid=K35XfP


    Text: Thomas Kießling

    Foto: Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →