Category: Allgemein

  • Journalisten sitzen Renten-Irrtum auf

    Journalisten sitzen Renten-Irrtum auf

    Der Staat finanziert nicht das Rentensystem, auch wenn einige Journalisten das der Öffentlichkeit suggerieren. Die Staatsknete ist nur der unzureichende Ausgleich für versicherungsfremde Leistungen, die nicht Aufgabe der Rentenkasse sind – ein Renten-Irrtum.

    „Schon jetzt fließen jährlich knapp 100 Milliarden Euro aus dem Bundeshaushalt in das Rentensystem, um die Finanzierungslücke zu schließen – Geld, das für Investitionen in Bildung, Digitalisierung und vernünftigen Klimaschutz fehlt“, schreibt Moritz Seyffarth von der „Welt“. Damit gehört er zu den Journalistinnen und Journalisten, die den Einflüsterungen vermeintlicher Rentenexperten wie Bernd Raffelhüschen und Axel Börsch-Supan erliegen, die eine Erhöhung des Renteneintrittsalters fordern. Darauf fiel offensichtlich auch Kristina Antonia Schäfer von der „Wirtschaftswoche“ herein.

    Renten-Irrtum aufgesessen

    Sie vergessen zu erwähnen, dass sich die Finanzierungslücke nur deswegen auftut, weil der Staat der Rentenkasse immer mehr versicherungsfremde Leistungen aufbürdet, ohne das entsprechend auszugleichen.

    2019 wurden 109 Milliarden Euro für sogenannte versicherungsfremde Leistungen aus der Rentenkasse entwendet. Der Gesetzgeber beschließt diese Leistungen, die der Sozialversicherungsträger zu zahlen hat, für die aber niemand Beiträge entrichtet, zum Beispiel  für die Mütterrente (14 Milliarden), Rente mit 63 (zwölf Milliarden), West-Ost-Transfer (30 Milliarden) und Fremdrentengesetz (sechs Milliarden). Der Bundeszuschuss betrug 2019 aber nur 72 Milliarden, das entspricht einer Deckungslücke von 37 Milliarden Euro. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf mehr als 900 Milliarden. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen.

    Bundeszuschuss reicht nicht

    Der Staat, aber auch Journalistinnen und Journalisten vermitteln der Öffentlichkeit den Eindruck, wie großzügig der Staat wäre und wie hoch doch der Bundeszuschuss. Der ist aber nur der Ausgleich für die versicherungsfremden Leistungen, sprich die gesamtgesellschaftlichen Aufgaben, die der Staat der Rentenkasse Jahr für Jahr aufbürdet – und dieser Bundeszuschuss reicht hinten und vorne nicht. Das geht aus einer Berechnung des Rentenexperten und Ehrenbeirats der Aktion Demokratische Gemeinschaft (ADG), Otto W. Teufel hervor. Allein im vergangenen Jahr fehlten der Rentenkasse annähernd 40 Milliarden Euro.


    Image by StartupStockPhotos from Pixabay
  • Lohnt sich die Metallrente für Metallrentner?

    Lohnt sich die Metallrente für Metallrentner?

    Rund 850 000 Metaller zahlen in eine Metallrente ein. Mittlerweile dürften die ersten Metallrente beziehen. Hat sich das Einzahlen gelohnt? Wir würden gern konkrete Beispiele vorstellen.

    Hunderttausende Metaller sorgen per Metallrente fürs Alter vor – aber lohnt sich das auch? Den Vorteilen in der Einzahlphase stehen Nachteile wegen der Vollverbeitragung in der Kranken- und Pflegeversicherung sowie Verluste bei der gesetzlichen Rente in der Auszahlphase gegenüber. Deswegen unsere Fragen: Hat das schon mal ein Metallrentner konkret für sich durchgerechnet?

    Was taugt die Metallrente

    Ein junger Metaller, Dominik Wenzelburger, hat es fürs Alter hochgerechnet – und seine Metallrente-Test-Erfahrungen waren nicht besonders positiv. Letztlich ist ein ETF-Sparplan rentabler als die geförderte Metallrente. Aber vielleicht haben Metallrentner, die bereits eine Metallrente beziehen, andere Erfahrungen gemacht.

    Antworten bitte an:

    helmut.achatz@dvg-ev.email


    Image by Free-Photos from Pixabay

  • Zwei Krankenkassen verlangen mehr als 20 Prozent

    Zwei Krankenkassen verlangen mehr als 20 Prozent

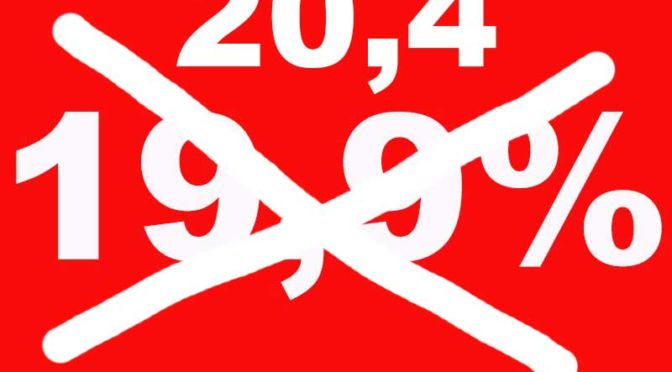
    Die Erhöhung der Krankenkassenbeiträge kommt schneller als gedacht. Mit der BKK24 verlangen mittlerweile zwei Krankenkassen mehr als 20 Prozent.

    Anfang 2021 stieg der Zusatzbeitrag auf 1,3 Prozent – und er steigt weiter. Mit der BKK24 verlangen bereits zwei Krankenkassen Beiträge von mehr als 20 Prozent: die BKK24 20,4 Prozent für Kinderlose und 20,15 Prozent für Versicherte mit Kindern, die BKK Stadt Augsburg sogar 20,6 Prozent für Kinderlose und 20,35 Prozent für Versicherte mit Kindern.

    Mehr als 20 Prozent Beitrag

    Die Folgekosten der Corona-Pandemie werden jetzt auf die gesetzlichen Krankenkassen umgewälzt, wie bereits zu erwarten war. Anfang 2021 erhöhten sie ihre Zusatzbeiträge bereits kräftig – und trotzdem kommen die Krankenkassen mit dem Geld nicht zurecht. Deswegen wird es 2022 durch die Bank weitere Erhöhung geben. Der Zusatzbeitrag wird um mindestens weitere 0,7 Prozentpunkte auf dann zwei Prozent steigen, daran ließ AOK-Vize Jens Martin Hoyer der „Bild“ gegenüber keinen Zweifel. Es kann indes gut sein, dass sich andere Kassen ein Beispiel an der BKK24 und der BKK Stadt Augsburg nehmen und die Zusatzbeiträge gleich auf 2,5 Prozent anheben.

    Zwei Kassen als Vorreiter

    Sollten die Krankenkassen ihre Beiträge erhöhen, gibt es ein Sonder-Kündigungsrecht, das heißt, Direktversicherte und Betriebsrentner können ihre Kasse wechseln. Es lohnt sich, einen Blick in die Übersicht über die Zusatzbeiträge zu werfen, denn nicht alle Krankenkassen werden ihre Zusatzbeiträge in dieser Weise erhöhen.

    Kündigungsfristen einhalten

    Vorsicht! Das Sonderkündigungsrecht ist befristet, wie „T-Online“ schreibt:

    „So ist es nicht zwingend notwendig, zwölf Monate bei einer Krankenkasse zu bleiben, wenn der Wechsel gewünscht ist. Sie können etwa immer dann kündigen, wenn die Kasse den bestehenden Beitrag erhöht oder einmalig einen Zusatzbeitrag erhebt. Wichtig dabei: Das Sonderkündigungsrecht gilt nur bis zum Ende des Monats, in dem die Kasse den erhöhten Beitrag das erste Mal erhebt. Wie bei der ordentlichen Kündigung beträgt die Kündigungsfrist dann zwei Monate.“

    Ursachen der Schieflage

    Wie kam es zu der Entscheidung der BKK24? Wie die BKK24 selbst auf ihrer Homepage schreibt: „Die BKK24 hat Ende Juli 2021 beim zuständigen Bundesamt für Soziale Sicherung (BAS) vorsorglich einen möglichen Liquiditätsengpass angezeigt. Mit unserer Meldung sind wir einer Verpflichtung aus dem fünften Sozialgesetzbuch (SGB V) vollumfänglich nachgekommen. Die BKK24 ist im Tagesgeschäft und strukturell gesund. Es geht um eine einzige Altlast, die jetzt aufkam und gelöst werden muss. Der Vorstand tut weiterhin alles für eine schnelle Aufklärung des Sachverhaltes. Das BAS hat unsere Meldung und damit verbundene Lösungsschritte geprüft und genehmigt, sodass wir nun unsere Kundinnen und Kunden über eine zeitlich begrenzte Erhöhung des Zusatzbeitrages auf 2,5 Prozent informiert haben. Was dies für unsere Versichertengemeinschaft bedeutet, haben wir im anhängenden Sondermailing exemplarisch dargestellt. Im kommenden Frühjahr soll der Zusatzbeitragssatz wieder gesenkt werden – orientiert am dann geltenden bundesweiten Durchschnitt. Uns ist wichtig zu betonen, dass die aktuelle Situation keine Auswirkung auf den Versicherungsschutz unserer Versichertengemeinschaft hat. Alle Versicherten sind abgesichert. Zudem ändert sich auch an unseren über 90 Extraleistungen und dem umfangreichen Service nichts.“

    Die Wahl einer Krankenkasse ist natürlich eine individuelle Entscheidung, bei der Sie 
    verschiedene Faktoren berücksichtigen sollten. Neben dem Preis sind vor allem das Angebot 
    an über den gesetzlichen Rahmen hinausgehenden Leistungen und der Service wichtige 
    Kriterien. Vergleichen Sie die Angebote der Krankenkassen!
  • Union und SPD verweigern sich Rentendebatte

    Union und SPD verweigern sich Rentendebatte

    Bei der Rentendebatte im Hambacher Schloss des DVG am 25. August haben Union und SPD gefehlt. Offensichtlich haben sie kein Interesse – schade, angesichts der gewaltigen Herausforderungen, wie die lebhafte Diskussion gezeigt hat.

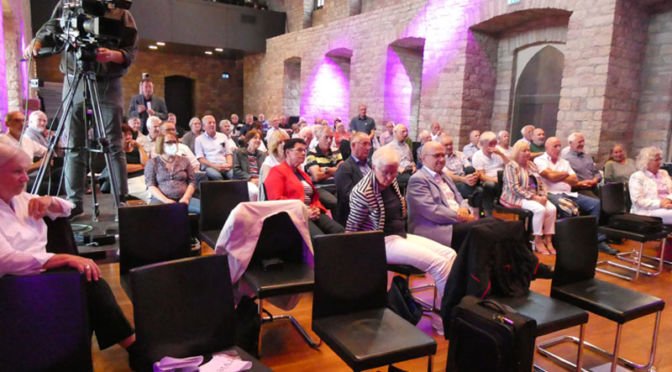
    Voller Saal, Stimmung kämpferisch, Wetter bestens – die große Rentendebatte am 25. August 2021 im symbolträchtigen Hambacher Schloss war ein voller Erfolg. Was vielen Teilnehmer allerdings sauer aufstieß, war das Fehlen der großen Parteien, eben jener Parteien, die 2003 die Abzocke von Betriebsrentner beschlossen hatten. Von Union und SPD fand sich kein Abgeordneter bereit, sich auf dem Weg in die Pfalz zu machen, um über die Zukunft der Rente mitzudiskutieren. Die Grünen schickten immerhin Hannah Heller, Fraktionsvorsitzende für B90/Die Grünen in der Stadt Speyer und Bundestagskandidatin für den Wahlkreis Neustadt-Speyer, die sich tapfer schlug und die Vorstellungen ihrer Partei in punkto Rente präsentierte.

    DVG-Symposium bei Youtube

    Rentendebatte rüttelt auf

    Prof. Stefan Sell, Professor für Sozialpolitik und Sozialwissenschaften der Hochschule Koblenz, schockte die Zuhörer mit Zahlen: „Wer 45 Jahre lang immer durchschnittlich verdient hat, bekommt brutto 1538 Euro und netto 1369 Euro – nur, wer schafft das schon?“. Die tatsächliche Durchschnittsrente liege deutlich niedriger – bei vielen gerade knapp über Sozialhilfeniveau oder sogar darunter. So sehe die Realität aus, brandmarkte Sell die gegenwärtig Situation in Deutschland.

    Wer versuchte – und immer noch versucht – seine gesetzliche Rente durch betriebliche Zusatzvorsorge zu verbessern, wurde und wird leider vom Staat im Stich gelassen oder sogar noch ausgenutzt. Das stellten sowohl Sell wie Hermann-Josef Tenhagen, Chefredakteur Finanztip, fest. „Seit 35 Jahren doktern Regierungen an der Rente herum“, so Tenhagen. „Ziel ist immer, das System zu schützen und die Anbieter zufrieden zu stellen – die Kunden, die zukünftigen Rentnerinnen und Rentner, fallen dabei oft hinten herunter.“

    Stopp der Doppelverbeitragung

    Matthias W. Birkwald MdB, Rentenpolitischer Sprecher der Partei Die Linken, setzt sich deswegen dafür ein, dass beispielsweise die Doppelverbeitragung von Direktversicherungen und Betriebsrenten gestoppt wird. Mit dieser Abzocke, die 2003 von einer rot-grünen Koalition mit Hilfe der Union gesetzlich verankert wurde, ist Vertrauen in eine verlässliche Altersvorsorge gebrochen worden, was die betriebliche Altersvorsorge uninteressant macht. Das Signal, das die Macher dieses Gesetzes aussandten, ist fatal. Immerhin entschuldigt sich Hannah Heller für die Entscheidung der damaligen rot-grünen Koalition.

    FDP will bessere Altersvorsorge

    Johannes Vogel, stellvertretender Bundesvorsitzender der FDP, Generalsekretär der Freien Demokraten NRW, Arbeitsmarkt- und Rentenpolitischer Sprecher der FDP-Fraktion im Deutschen Bundestag, erinnerte – er war per Video zugeschaltet – daran, dass seine Partei die einzige gewesen sei, die 2003 gegen das Gesundheitsmodernisierungsgesetz (GMG) gestimmt hat, mit dem „das Vertrauen auf Jahrzehnte pulverisiert“ wurde. Die damalige rot-grüne Koalition habe bei der betrieblichen Altersvorsorge (bAV) ein Bürokratiemonster geschaffen. Die bAV müsse deswegen verbraucherfreundlicher werden. Er fordert ein „Produkt ohne Versicherungsmantel“. Bei der Podiumsdiskussion wurde Vogel vom rheinland-pfälzischen Sozialexperten und Geschäftsführer der Lebenshilfe Main-Bingen, David Dietz, vertreten.

    Rot-Grün-Schwarz hat Vertrauen zerstört

    Wie viel Vertrauen Rot-Grün-Schwarz zerschlagen haben, verdeutlicht das Beispiel Direktversicherungen und die vollen Beiträge auf die Kranken- und Pflegeversicherung. Der Staat verstoße in diesem Segment des Sozialrechtes gegen elementare Rechte des Verbraucherschutzes und betreibe öffentlich „Tatsachenverdrehungen“, sogenannte juristische Umwidmungen, um den sozialversicherten Bürger um seine hart erarbeiten Ersparnisse zu bringen, prangert Reiner Korth, stellvertretender Vorsitzender des Vereins der Direktversicherungsgeschädigte (DVG) an. Ingrid Wulff, DVG-Vorstandsmitglied und zuständig für Social Media, fragt, warum werden Direktversicherungen nicht mit  betriebliche Riesterverträgen gleichgestellt? Riesterverträge werden seit 2018 wie privat abgeschlossene Verträge behandelt und sind beitragsfrei.

    Und Dr. Thomas Hintsch, DVG-Vorstandsmitglied und zuständig für Öffentlichkeitsarbeit, fordert von den regierenden Parteien, den Fehler aus den Jahren 2003 und 2004 einzugestehen und diese Ungerechtigkeit zu beseitigen, wozu ihnen offensichtlich der Wille fehle.

    Wer nicht ins Hambacher Schloss kommen konnte, schaut sich die Rentendebatte am besten bei Youtube an.

    Bilder von der Rentendebatte im Hambacher Schloss

    [metaslider id=”31416″]

  • Union wegen Hinhaltetaktik auf Sturzflug

    Union wegen Hinhaltetaktik auf Sturzflug

    Die Union verliert rasant an Zustimmung. Bei einer Umfrage von Forsa sind CDU/CSU weiter im Sinkflug und nur noch knapp vor der SPD, bei der jüngsten INSA-Umfrage sind Union und SPD sogar gleichauf.

    Aussitzen, vertrösten, hinhalten – das kommt bei den Deutschen zurzeit nicht gut an, wie die Union feststellen muss. Ihre Werte bei der Sonntagsfrage des Wahlforschungsinstituts Forsa gehen peu à peu nach unten. „SPD zieht an Grünen vorbei und liegt nur noch hauchdünn hinter Union“, schreibt „Focus Online“. Laut RTL/ntv-Trendbarometer liegt die SPD  jetzt nur noch zwei Prozentpunkte hinter CDU/CSU, wie „Bild“ berichtet. Diese Umfrage ist bereits überholt: Nach Umfrage des INSA-Instituts (im Auftrag der “Bild am Sonntag”)  kommen SPD und Union auf 22 Prozent bei der Frage, welche Partei gewählt werden würde. Die Union verliert, die SPD gewinnt weiter an Zustimmung. Die Grünen liegen bei 17 Prozent; die FDP kommt auf 13 Prozent, die AfD auf zwölf und die Linke auf sieben Prozent.

    Sinkflug der Union

    Wäre heute Bundestagswahl, dann fiele die Stimmverteilung laut Forsa so aus:

    ► CDU/CSU 23 Prozent (Bundestagswahl 2017: 32,9%)
    ► SPD 21 Prozent (20,5%)
    ► Grüne 19 Prozent (8,9%)
    ► FDP 12 Prozent (10,7%)
    ► AfD 10 Prozent (12,6%)
    ► Linke 6 Prozent (9,2%)
    ► Sonstige 9 Prozent (5,2%)

    In der Umfrage von Kantar im Auftrag des “Focus-Magazins” schneidet die CDU/CSU noch schlechter ab: 

    • CDU/CSU: 22%
    • Grüne: 19% (-2)
    • SPD 21% (+2)
    • FDP: 12%
    • AfD: 11%
    • Linke: 7%
    • Sonstige: 8% 

    Jetzt hat sich auch Youtuber Rezo auf Laschet und die Union eingeschossen.

    Damit wäre, rein rechnerisch, bei einer benötigten Mehrheit im Bundestag von 374 Abgeordneten möglich:

    • eine „Deutschland“-Koalition aus schwarz-rot-gelb (Union-SPD-FDP)
    • eine „Jamaika“-Koalition aus schwarz-grün-gelb (Union-Grüne-FDP)
    • eine „Ampel-Koalition“ aus rot-grün-gelb (SPD-Gründe-FDP)
    • eine „linke“ Koalition aus rot-rot-grün (SPD-Linke-Grüne)

    CDU will nichts ändern

    Die Union gehört, zusammen mit den Grünen und der AfD, zu der einzigen Partei, die die Doppelverbeitrag von Direktversicherungen nicht abschaffen will und an dem Unrecht der Abzocke von Altersvorsorgen festhält, wie aus eine Analyse der Wahlprogramme der Parteien hervorgeht.

    Die Union glaubt viele Themen, darunter das Thema Altersvorsorge, aussitzen zu können. Auf eine Einladung des Vereins der Direktversicherungsgeschädigten (DVG) zum Symposium am 25. August 2021 im Hambacher Schloss antwortete das Büro des Vorsitzenden der CDU/CSU-Bundestagsfraktion, Ralph Brinkhaus, wegen einer Sitzung des Bundestags könne am Termin im Hambacher Schloss von der CDU leider niemand teilnehmen, wie DVG-Mitglied Udo Raabe aus Versmold berichtet. Was das Thema Doppelverbeitragung von Direktversicherung betreffe, „will und kann man an der jetzigen Situation nichts ändern und das Thema auch nicht weiter behandeln, es ist, so wie es ist, abgeschlossen“, fasst es Reiner Korth, stellvertretender DVG-Vorsitzender, zusammen. Er verstehe den Ärger, könne aber keine Änderung herbeiführen und mache hier keinerlei falsch Versprechungen, sagte Brinkhaus Udo Raabe gegenüber bei einem Treffen Mitte August in Burgholzhausen, wie das “Haller Kreisblatt” berichtet.  „Wir machen da nichts mehr“, so Brinkhaus.

    Laschet gibt sich ahnunglos

    Bei einer Einladung des Union-Kanzlerkandidaten Armin Laschet in Bad Kreunznach lief es ebenfalls enttäuschend für DVG-Mitglieder: DVG-Vorstandsmitglied Dr. Thomas Hintsch war in Bad Kreuznach dabei. Hintsch sprach Laschet direkt – gleich als erster Frager – auf die Doppelverbeitragung von Direktversicherungen an. Laschet wand sich bei der Frage nach der Abschaffung der Doppelverbeitrag von Direktversicherungen und verwies darauf, das sei „ein kompliziertes Thema. Er wisse nicht, ob man da was machen könne. Hintsch war tief enttäuscht. Vor allem, weil Laschet noch am Beginn seiner Rede sagte: „Geht nicht, gibt’s nicht mehr!“

    Die Diskussion gibt’s auf YouTube zum Anschauen. Hintsch‘ Frage und Laschets Antwort ist ab 1:19:13 zu sehen und hören.

  • Symposium ausgebucht – jetzt Warteliste

    Symposium ausgebucht – jetzt Warteliste

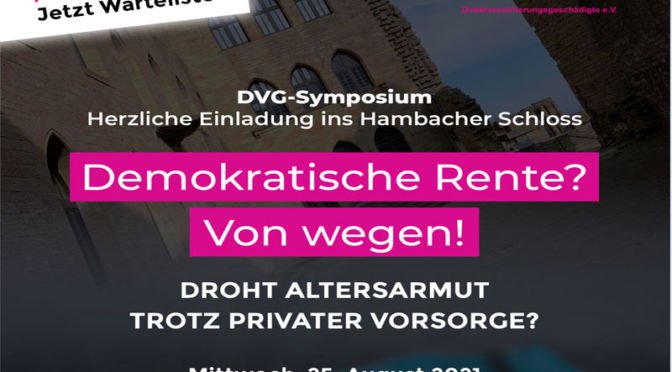
    Die große Renten-Debatte im Hambacher-Schloss am 25. August ist ausgebucht. Wer nicht dabei sein kann, hat die Chance, sich die Veranstaltung im Livestream auf YouTube anzuschauen. Der DVG diskutiert über das Thema „Demokratische Rente? Von wegen!“

    Es braucht wieder eine bürgerliche Opposition wie damals 1832 auf dem Hambacher Schloss. Nur sind die Forderungen heute anders als damals – heute geht es um eine grundlegende Reform der Rente, der sich die bisherige Merkel-Regierung seit 16 Jahren verweigert und das Problem Rente aussitzt, statt es anzupacken.

    Renten-Debatte im Hambacher Schloss

    Deswegen hat der Verein der Direktversicherungsgeschädigten (DVG) das symbolträchtige Hambacher Schloss als Veranstaltungsort gewählt für sein Symposium „Demokratische Rente? Von wegen!“ – zu der kostenlosen Veranstaltung sind alle DVG-Mitglieder eingeladen. Wegen der Corona-Regeln ist die Zahl der Sitzplätze auf 100 beschränkt. Die Veranstaltung ist ausgebucht. Deswegen wird die Veranstaltung im Livestream auf YouTube übertragen.

    Der Untertitel der Veranstaltung im Hambacher Schloss „Droht Altersarmut trotz privater Vorsorge?“ kommt nicht von ungefähr – Betriebsrentner und Direktversicherte haben auf Anraten der Politiker privat und betrieblich vorgesorgt, um in der Rente feststellen zu müssen, dass sie der Staat dafür bestraft, statt sie zu belohnen. Wenn die Altersvorsorge um annähernd 20 Prozent gekürzt wird, erübrigt sich das Sparen für den Ruhestand – genau das ist jedoch durch das von einer rot-grün-schwarzen Phalanx beschlossene Gesundheitsmodernisierungsgesetz (GMG) 2004 passiert. Das GMG wurde in einer Nacht-und-Nebel-Aktion rückwirkend und ohne Übergangsregelung eingeführt. Deswegen die Debatte im Hambacher Schloss.

    Abzocke durch die Politik

    Gegen diese Abzocke, die betriebliche Altersvorsorge zur Makulatur macht, wehrt sich der DVG und will kommende Rentnergenerationen für diese Ungerechtigkeit sensibilisieren. Einen Monat vor der  Bundestagswahl. Es wäre schön, wenn möglichst viele DVG-Mitglieder ins Hambacher Schloss kommen. Der Vorstand, vor allem Dr. Thomas Hintsch, hat sich abgemüht und engagiert, dass wir diese medienwirksame Veranstaltung auf die Beine stellen können. Der DVG hat einige namhafte Vertreter aus Wirtschaft, Medien und Politik als Referenten für das Symposium im Hambacher Schloss gewonnen – darunter

    Referenten des DVG-Symposium

    Sie stellen das heutige Rentensystem auf den Prüfstand. Es wird mit Sicherheit eine spannenden und erhellende Debatte geben – mit Impulsen für ein neues Rentensystem.

    DVG-Symposium Programm
    DVG-Symposium Programm
  • Krankenkassenbeitrag steigt auf 20 Prozent

    Krankenkassenbeitrag steigt auf 20 Prozent

    2021 stieg der Zusatzbeitrag auf 1,3 Prozent, 2022 wird er aller Voraussicht auf zwei Prozent steigen. Damit zahlen gesetzlich Krankenversicherte ohne Kind 19,9 Prozent und mit Kind  19,65 Prozent Krankenkassenbeitrag.

    Aufgrund der Corona-Pandemie schießen die Kosten der gesetzlichen Krankenkassen ins Kraut. Anfang 2021 erhöhten die Krankenkassen ihre Zusatzbeiträge bereits kräftig – und trotzdem kommen die Krankenkassen mit dem Geld nicht zurecht. Deswegen wird es 2022 eine weitere Erhöhung des Krankenkassenbeitrags geben. Der Zusatzbeitrag wird um weitere 0,7 Prozentpunkte auf dann zwei Prozent steigen, daran ließ AOK-Vize Jens Martin Hoyer der „Bild“ gegenüber keinen Zweifel. „Wenn die Bundesregierung keine weiteren Zuschüsse für die Krankenkassen beschließt, würde der Zusatzbeitrag von derzeit 1,3 auf 2,0 Prozent steigen“ – und das wird kommen, so sicher wie das Amen in der Kirche.

    Höherer Krankenkassenbeitrag

    Der Unterschied zwischen Einnahmen und Ausgaben wachse so stark, schreibt die „Welt“, dass der bereits um sieben Milliarden auf 21,5 Milliarden Euro erhöhte Bundeszuschuss 2022 nicht ausreichen werde. Die Regierung müsse noch vor der Wahl einen weiteren zusätzlichen Zuschuss auf den Weg bringen, forderte Hoyer. „Ansonsten drohen spätestens zum Jahreswechsel Beitragssatzanhebungen auf breiter Front.“ Nur die Regierung hat zurzeit andere Probleme. Bundesgesundheitsminister Jens Spahn hat die Versicherten bereits im Mai auf höhere Beiträge eingestimmt.

    Rekorddefizit droht

    Den gesetzlichen Krankenkassen droht in der kommenden Legislaturperiode laut „Ärzteblatt“ ein Rekorddefizit. Eine im Auftrag der DAK-Gesundheit erstellte Studie des Berliner IGES-Instituts komme zu dem Ergebnis, dass die Finanzierungslücke je nach Berechnungsgrundlage der wirtschaftlichen Entwicklung im Jahr 2025 zwischen knapp 23 und 35 Milliarden Euro liegen könnte.

    Im Grunde wird es genauso laufen wie Ende 2020. Die Krankenkassen haben gewarnt, gedroht – und dann erhöht. Das heißt, die Millionen von gesetzlich Krankenversicherten müssen sich auf 19,65 (mit Kindern) oder 19,9 Prozent (kinderlos) Krankenkassenbeitrag einstellen. Der Beitrag setzt sich zusammen aus:

    Krankenkassenbeitrag            14,6 Prozent
    + Zusatzbeitrag                        2,0 Prozent
    + Pflegebeitrag                        3,3 Prozent
    —————————————————-
    Gesamtbeitrag                        19,9 Prozent

    Wechsel der Kasse im Blick

    Was heißt das für Direktversicherte und Betriebsrentner? Sie zahlen mehr. Bei 100 Euro sind das monatlich 19,90 statt 19,20 Euro – 70 Cent mehr, bei 200 Euro somit 39,80 statt 38,40 Euro, also 1,40 Euro und bei 300 Euro schließlich 59,70 statt 57,60 Euro, was 2,10 pro Monat mehr bedeutet – aufs Jahr gerechnet 8,40 Euro, 16,80 Euro oder 25,2 Euro mehr. Wer gar tausend Euro Betriebsrente bezieht oder als Direktversicherter tausend Euro monatlich hat, muss 84 Euro mehr zahlen.

    Sollten die Krankenkassen ihre Beiträge erhöhen, gibt es ein Sonder-Kündigungsrecht, das heißt, Direktversicherte und Betriebsrentner können ihre Kasse wechseln. Es lohnt sich, einen Blick in die Übersicht über die Zusatzbeiträge zu werfen, denn nicht alle Krankenkassen werden ihre Zusatzbeiträge in dieser Weise erhöhen.

    Die Wahl einer Krankenkasse ist natürlich eine individuelle Entscheidung, bei der Sie verschiedene Faktoren berücksichtigen sollten. 
    Neben dem Preis sind vor allem das Angebot an über den gesetzlichen Rahmen hinausgehenden Leistungen und der Service wichtige 
    Kriterien. Vergleich Sie die Angebote der Krankenkassen!
  • Staat alimentiert Pensionäre mit 75 Milliarden

    Staat alimentiert Pensionäre mit 75 Milliarden

    Während Rentenexperten über eine Erhöhung des Rentenalters schwadronieren, explodieren gleichzeitig die Kosten für Pensionäre auf mittlerweile 75 Milliarden Euro.

    Die Stiftung Marktwirtschaft hat die Kosten hochgerechnet, die der Steuerzahler für die Pensionäre berappen muss und kommt auf eine Summe von 75 Milliarden Euro, wie „Bild“ jetzt berichtet.

    Der gesetzlichen Rentenversicherung drohen „schockartig steigende Finanzierungsprobleme“ ab 2025, zitiert das „Handelsblatt“ den Wissenschaftliche Beirat beim Bundeswirtschaftsministerium. Aber auch die Pensionslasten für die Staatsdiener gäben Anlass zur Sorge: „Die Versorgungsausgaben fliegen uns um die Ohren“, warnt der Freiburger Finanzwissenschaftler Bernd Raffelhüschen.

    Pensionen explodieren

    Der Ökonom erstellt für die Stiftung Marktwirtschaft regelmäßig eine „Generationenbilanz“. Dabei errechnet er die implizite Staatsverschuldung, also alle staatlichen Leistungsversprechen für die Zukunft, die bei Fortschreibung des heutigen Steuer- und Abgabenniveaus nicht gedeckt sind. Dazu gehört auch ein großer Teil der Altersbezüge der noch aktiven oder bereits pensionierten Beamten.

    80 Milliarden für Pensionäre

    Allein im zurückliegenden Jahrzehnt seien die realen, aggregierten Versorgungsausgaben von Bund, Ländern und Gemeinden um 50 Prozent gestiegen, so Raffelhüschen. Für die kommenden Jahre wird ein weiterer leichter Anstieg auf fast 80 Milliarden Euro und ein Verharren auf hohem Niveau erwartet.

    Besorgniserregend sind laut „Bild“ vor allem die Pensionszusagen auch an die aktiven Beamten. Demnach hätten Bund, Länder und Kommunen bislang 4,3 Billionen Euro an Pensionen zugesagt. In manchen Bundesländern geht deshalb mittlerweile fast jeder fünfte Steuer-Euro für die Pensionen drauf.

    Weil das so ist, schröpft die Merkel-Regierung die Rentner, vor allem Betriebsrentner und Direktversicherte, die volle Krankenkassenbeiträge zahlen müssen. Für die Beseitigung dieser Abzocke wäre angeblich kein Geld da.

  • Betrug beim Krankenkassenbeitrag

    Betrug beim Krankenkassenbeitrag

    Rentner zahlen für eine Leistung, die sie überhaupt nicht in Anspruch nehmen können. Sie müssen den allgemeinen Krankenkassenbeitrag statt des ermäßigten zahlen, obwohl sie keinen Anspruch auf Krankengeld haben. Das ist schlichtweg Betrug.

    „In der GKV unterscheidet man zwischen dem allgemeinen und dem ermäßigten Beitragssatz. Der allgemeine Beitragssatz gilt  für Pflichtversicherte und freiwillig Versicherte mit Anspruch auf Krankengeld“, schreibt das Bundesministerium für Gesundheit ganz richtig. Aber auch bei der Berechnung des Beitrages (Beitragsbemessung) von Rentnern und Empfängern von Versorgungsbezügen werde der allgemeine Beitragssatz angewendet. Ein Widerspruch in sich.

    Betrug beim Krankenkassenbeitrag

    Wie das? Rentner haben keinen Anspruch auf Krankengeld, müssen aber den allgemeinen Beitragssatz von 14,6 Prozent zahlen, während der ermäßigte Beitragssatz nur 14,0 Prozent beträgt – und dieser ermäßigte Beitragssatz „gilt für Mitglieder, die keinen Anspruch auf Krankengeld haben“. Der ermäßigter Beitragssatz gilt dem Vergleichsportal Biallo zufolge für Selbstständige, Hausfrauen und Hausmänner, Erwerbslose und Studenten ab 30 Jahren, nicht aber für Rentner. Festgelegt sind die Krankenkassenbeiträge im § 243 des Sozialgesetzbuches SGB V. Die Techniker Krankenkasse schreibt lapidar auf ihrer Homepage “Sie erhalten kein Krankengeld, wenn Sie eine der folgenden Rentenarten von der gesetzlichen Rentenversicherung bekommen:

    • Vollrente wegen Alters,
    • Rente wegen voller Erwerbsminderung,
    • Rente wegen Erwerbsunfähigkeit,
    • Ruhegehalt.

    In diesen Fällen endet Ihr Anspruch auf Krankengeld an dem Tag, an dem Ihre Rente beginnt.”

    Bei Rentnerinnen und Rentnern tragen die Versicherten und die Rentenversicherungsträger die Beiträge aus der Rente jeweils zur Hälfte. Das heißt, Rentnerinnen und Rentner sowie die Rentenkasse werden von der Versicherungsbranche und dem Staat systematisch abgezockt. „Aber das sind ja nur 0,6 Prozent“ werden viele sagen. In dem Fall geht es jedoch wieder einmal ums Prinzip, denn der Staat bürdet den Rentnern und der Rentenkassen auch andere Leistungen auf, die alle Steuerzahler begleichen müssten. Und da reden Politiker davon, Rentner wären nicht solidarisch. In dem Fall ist Solidarität mit Abzocke gleichzusetzen.

     Korrektur war schon geplant

    Offensichtlich dämmerte es Finanzminister Olaf Scholz und Bundesminister für Arbeit und Soziales, Hubertus Heil, schon im vergangenen Jahr, dass das wohl ungerecht wäre, aber passiert ist seitdem nichts. Sie planten wohl, wie das „Handelsblatt“ im Mai 2019 schrieb, „für Rentner den allgemeinen Beitragssatz für die gesetzliche Krankenversicherung (GKV) von derzeit 14,6 auf künftig 14,0 Prozent zu senken; die Hälfte der Entlastung käme gesetzlich krankenversicherten Ruheständlern zugute – und die Rentenkasse, die den Arbeitgeberbeitrag für Senioren übernimmt, müsste ebenfalls weniger Geld an die Krankenkassen überweisen“. Beide erkannten richtig, „dass Rentner keinen Anspruch auf Krankengeld haben und damit ‚nicht vom gesamten Leistungsumfang‘ der GKV profitieren würden“. Ganz abgesehen davon sind die Krankenkassen Nutznießer höherer Renten, denn damit fallen auch die Gesamtbeiträge höher aus.

    Es geht um 900 Millionen Euro

    Um welche Summen es dabei geht, lässt ein Artikel des „Spiegel“ erahnen, der von 900 Millionen Euro spricht. „Der Beitragssatz für Rentner soll von 14,6 auf 14,0 Prozent sinken – Scholz und Heil begründen das damit, dass Rentner ja auch keinen Anspruch auf Krankengeld haben. Weil die Rentenversicherung die Hälfte der Krankenkassenbeiträge bezahlt, spart auch sie dadurch erheblich.“

    Statt den Krankenkassenbeitrag um das Krankengeld zu korrigieren, hat Gesundheitsminister Jens Spahn den Zusatzbeitrag zum 1. Januar 2021 auf 1,3 Prozent erhöht. Die Techniker Krankenkasse hat ihren Zusatzbeitrag in Folge von 0,7 auf 1,2 Prozent erhöht, was den Gesamt-Krankenkassenbeitrag auf 18,85 Prozent (Kinderlosen zahlen 19,1 Prozent) steigen ließ.

    Bild von Eugene Kozlovsky auf Pixabay

  • Riester ist nicht mehr zu retten

    Riester ist nicht mehr zu retten

    Die Riester-Rente ist grandios gescheitert – Riester nicht mehr zu retten.  Das Konstrukt gehört in die Tonne. Nur Versicherer verdienen daran, aber nicht die Bürger. Riester ist Vermögensvernichtung.

    Frust, Wut, Enttäuschung – die Riester-Rente war nur für die Versicherungswirtschaft gut und selbst die will nichts mehr damit zu tun haben. Immer mehr Versicherer steigen aus Riester aus. Die Zahl der Verträge geht zurück und immer weniger besparen ihren Vertrag noch.

    „Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter herumgedoktert.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente – Aktion der Verbraucher-Allianz

    Riester ist Rentenklau

    Viele Deutsche fühlen sich von den Versicherungsmaklern über den Tisch gezogen. Darunter auch Manfred Siebert, der in zwei Jahren in Rente geht. Von der Bank und dem Staat fühlt er sich um seine Altersvorsorge Rente betrogen. Sein Riester-Banksparplan bringt ihm im Alter weniger als erhofft, wie er in der Wiso-Sendung erzählt.

    Riester ist nicht mehr zu retten. „Wiso“ versieht den Satz noch mit einem Fragezeichen, aber die in der Sendung am 9. August 2021 gezeigten Fälle, sprechen eine klare Sprache. Die Sendung ist bereits seit 6. August in der Mediathek abrufbar.

    Die Merkel-Regierung hat Riester versemmelt und an die Wand gefahren. Wiso stellt Menschen vor, die auf Riester gesetzt haben, darunter den Rentner in spe, der in zwei Jahren in den Ruhestand geht, und die junge Familie, die noch gut 30 Jahre Arbeit vor sich hat. Beide blicken ernüchternd auf ihre Riester-Verträge.

    Die Redaktion klärt darüber auf, wie laufende Kosten horrende Summen verschlingen. An eine gute monatliche Rente ist nicht zu denken. „Für mich ist die Riester-Rente gescheitert; leider hat man keine andere Chance, als sein mühsam angespartes Kapital den Banken und Versicherungen zu schenken“, zieht der 63-jährige Manfred Siebert in der Doku Bilanz.

    Riester ist für die Tonne

    Alleinerziehende und Geringverdiener*innen scheinen auf den ersten Blick von den staatlichen Zulagen zu profitieren. Aber ist das tatsächlich so? Verbraucherschützerinnen kritisieren, das seien quasi Steuergelder und habe nichts mit tollen Angeboten der Versicherer zu tun, klärt Axel Kleinlein vom Bund der Versicherten auf.

    Für Dorothea Mohn vom Bundesverband der Verbraucherzentrale ist, so Wiso, die Riester-Rente „ein ziemliches Geschenk an die Finanzindustrie”. Selbst Namensgeber Walter Riester fordere die Politik und Finanzwirtschaft zum Handeln auf.

    schwindel von Merkel & Co.

    Übrigens Zins – der bezieht sich nicht etwa auf das, was der Riester-Sparer eingezahlt hat: Die Zinsen werden berechnet auf die eingezahlten Beiträge plus Förderung abzüglich zehn Prozent Verwaltungskosten. Der Sparanteil ist eben nicht das eingezahlte Geld, denn davon gehen zehn Prozent Verwaltungskosten weg.

    Die Riester-Rente wird auch nicht dynamisch angepasst wie die gesetzliche Rente, sondern verharrt auf dem einmal festgestellten Niveau. Auch deswegen kann  die Riester-Rente das sinkende Niveau der gesetzlichen Rente nicht ausgleichen.

    Schaden für Altersvorsorger

    Die Regierung hält zwanghaft und wider besseren Wissens an der Riester-Rente fest und hat sie sogar 2018 privilegiert: Im Rahmen einer betrieblichen Altersvorsorge abgeschlossene Riester-Renten sind dank des Betriebsrentenstärkungsgesetzes nicht mehr beitragspflichtig in der gesetzlichen Krankenversicherung, anders als Direktversicherung, für die weiter der volle Beitragssatz gezahlt werden muss ab einem Freibetrag von 164,50 Euro. Seit 1. Januar 2018 müssen Rentner für  Leistungen aus dem “betrieblichen Riester“ in der Auszahlphase keine Krankenkassenbeiträge mehr zahlen.

    Nach zwei Jahrzehnten stellt Wiso die Riester-Rente auf den Prüfstand: Wer hat vom Riestern profitiert? Hat das Modell ausgedient? Können Reformen die staatlich geförderte Altersvorsorge noch auf sichere Füße stellen? Am Ende muss sich sparen wieder lohnen und mehr Rente aufs Konto bringen, sonst steht die Riester-Rente vor dem Aus.

    Merkel & Co. unternimmt alles, um Riester am Leben zu erhalten und den Altersvorsorgern zu schaden.

    Deswegen organisiert der DVG am 25. August das Symposium “Demokratische Rente? Von wegen!”

    Hier anmelden … 
    Flyer
    DVG-Symposium “Demokratische Rente? Von wegen!” Blatt 1


    Bild: ZDF | Christian Gruber

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →